01
Mutuelle et santé
Mutuelle familiale : comment bien la choisir
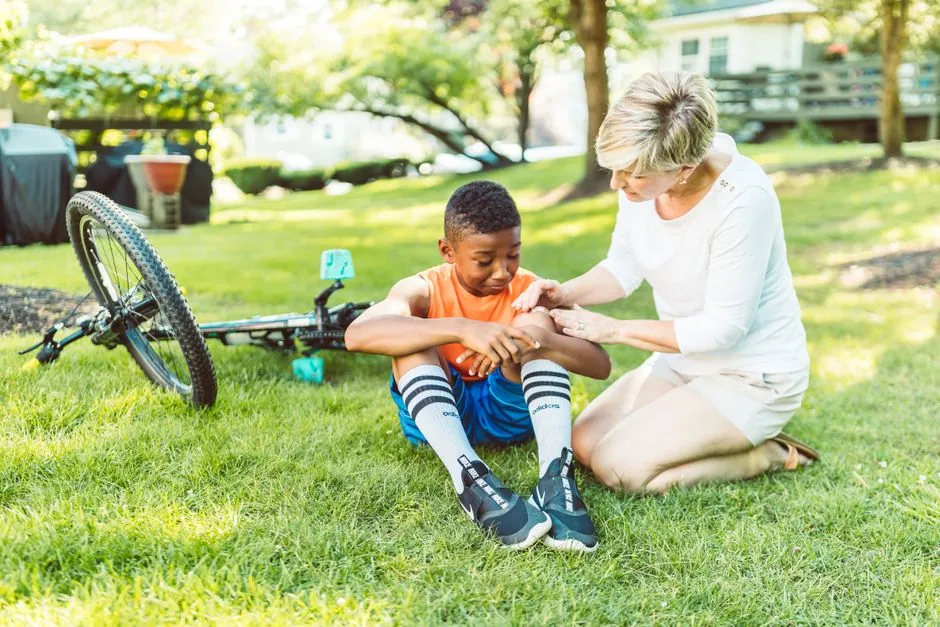
Comparer les niveaux de garantie à partir des besoins réels d'un foyer avec enfants.
Lire l'article
Prévoyance · Mutuelle · Habitation
Assurance et protection de la famille : aider les foyers à choisir et arbitrer leurs contrats (prévoyance, mutuelle, habitation, emprunteur, assurance vie) selon leur situation familiale et leur budget réel.
Repères publics du secteur

01
01
Mutuelle et santé
Comparer les niveaux de garantie à partir des besoins réels d'un foyer avec enfants.
Lire l'article02
Assurance vie et transmission
Réfléchir au montant utile selon l'âge des enfants et les projets à financer.
Lire l'article03
Budget assurance
Arbitrer poste par poste en gardant les garanties qui comptent vraiment pour la famille.
Lire l'article04
Prévoyance familiale
Calculer le revenu à maintenir quand le salaire s'interrompt plusieurs mois.
Lire l'article05
Prévoyance familiale
Clarifier les liens à déclarer aux assureurs et les bénéficiaires à désigner.
Lire l'article02
Prévoyance familiale
Mutuelle et santé
Prévoyance familiale
Habitation et foyer
Assurance vie et transmission
Mutuelle et santé
Prévoyance familiale
03
Deux façons de couvrir un même foyer. Le bon choix dépend du nombre de personnes à rattacher, de leurs âges et de la fréquence réelle des soins.
Contrats individuels
Contrat familial
Coût
La cotisation suit le profil de chaque membre : un jeune adulte paie peu, un senior davantage. La facture totale reste lisible quand les écarts d’âge sont importants.
Le tarif est calculé pour le groupe. Il devient intéressant dès que plusieurs personnes sont couvertes, surtout lorsque les âges sont proches.
Gestion
Chaque contrat a sa date d’échéance et son espace client. Résilier l’un n’entraîne pas les autres.
Une seule échéance, un seul espace client. Une modification de garantie s’applique à toutes les personnes couvertes.
Enfants
Chaque enfant dispose de ses propres plafonds et de son propre numéro d’adhérent, ce qui évite qu’un poste coûteux consomme l’enveloppe d’un adulte.
Les enfants sont rattachés avec une limite d’âge et parfois une condition de statut, étudiant ou apprenti. Les plafonds sont souvent partagés.
Évolution
Une naissance, un mariage ou un départ du foyer se traduit par l’ouverture ou la fermeture d’un contrat.
Le foyer évolue dans un contrat unique, avec des garanties communes qu’il faut relire à chaque changement de situation.
04
Un ordre de grandeur avant de comparer des contrats : la somme qui manquerait au foyer si le revenu principal s’arrêtait demain.
Capital à couvrir
Cette estimation additionne les revenus à remplacer, le capital restant dû et retire l’épargne disponible. Elle ne remplace pas l’étude d’un contrat : elle sert à fixer un ordre de grandeur et à écarter les garanties trop faibles.
05
4,5/5477 avis de lecteurs publiés96 % de réponses sous 48 heures
Les avis publiés ici portent sur un article précis et sont relus avant mise en ligne. Aucun n’est acheté, aucun n’est réécrit.
J'ai lu l'article sur la mutuelle familiale et j'ai enfin compris l'écart entre garanties optiques et dentaires. Nous avons renégocié le contrat pour la naissance de notre deuxième, en gardant un budget serré mais une vraie couverture.
L'article sur l'assurance emprunteur m'a convaincu de ne pas prendre le contrat bancaire par défaut. J'ai comparé les quotités et la délégation, et j'ai protégé ma compagne sans alourdir la mensualité.
Le comparatif des mutuelles m'a servi de grille de lecture face aux conseillers. J'ai posé des questions sur les délais de remboursement et les réseaux de soins, et j'ai choisi sans me sentir pressé.
Famille recomposée : qui couvre qui ? m'a évité une belle erreur. Nous avons vérifié les enfants déclarés sur chaque contrat habitation et mutuelle, et clarifié les choses avant l'été. Un vrai soulagement.
Après le décès de mon père, l'article sur les garanties à activer m'a aidée à faire le tri dans les papiers. J'aurais aimé plus d'exemples sur les contrats de prévoyance liés à un prêt immobilier, mais c'est déjà très clair.
J'ai suivi les conseils pour réduire ma facture d'assurance sans me fragiliser. En ajustant les franchises habitation et en supprimant les doublons, j'ai allégé le budget sans perdre l'essentiel.
06
L'assurance scolaire est obligatoire pour toutes les activités scolaires.
Ça dépend
Elle est obligatoire pour les activités facultatives organisées hors temps scolaire, comme les sorties et les voyages. Pour les activités obligatoires, elle n'est pas exigée.
Une mutuelle familiale couvre automatiquement tous les enfants sans les déclarer.
Faux
Chaque enfant doit être rattaché au contrat, avec les justificatifs demandés par l'assureur, sinon les remboursements peuvent être refusés.
La prévoyance peut maintenir une partie du revenu en cas d'arrêt de travail.
Vrai
Selon les garanties souscrites, elle verse des indemnités journalières ou une rente après un délai de carence, en complément de la sécurité sociale et de l'employeur.
Une assurance habitation au tarif le plus bas couvre toujours correctement les dégâts des eaux.
Faux
Les contrats bas de gamme plafonnent souvent les garanties et augmentent les franchises, ce qui peut laisser une facture importante à la charge du foyer.
L'assurance emprunteur protège uniquement l'emprunteur et jamais ses proches.
Faux
En cas de décès, le capital restant dû peut être pris en charge et éviter que les proches héritent de la dette, selon les garanties du contrat.
En famille recomposée, les beaux-enfants sont couverts comme les enfants biologiques.
Ça dépend
La couverture dépend du contrat et du lien déclaré : il faut vérifier les conditions d'affiliation et les clauses bénéficiaires pour chaque enfant.
07
Le réflexe de la rédaction
Nous relisons les conditions générales, les exclusions et les délais de déclaration avant de citer un contrat.
Chaque article dit ce qui reste à la charge du foyer, franchises comprises.
08
Courtière en assurance de personnes
Je passe mes journées à lire des tableaux de garanties et à expliquer aux familles ce qu'elles achètent vraiment. J'écris ici ce que je répète en rendez-vous, sans jargon et sans promesse intenable.
Conseiller en gestion de patrimoine
Je m'occupe surtout de transmissions familiales où rien n'a été préparé. Je préfère une clause bénéficiaire écrite à la main à un discours commercial sur le rendement.
Juriste en droit des assurances
Je relis les conditions générales que personne ne lit et je repère les exclusions qui font mal au moment du sinistre. Mon objectif est simple : que vous sachiez ce qui est couvert avant de signer.
Gestionnaire de sinistres habitation
Je teste moi-même ce que je recommande. Ma spécialité : dégâts des eaux et responsabilité civile.
Analyste budget famille
Je chiffre ce que les contrats coûtent vraiment sur une année, primes et franchises comprises. Mon travail consiste à ramener chaque promesse commerciale à une ligne de dépense du budget familial.
Toute l’équipe
Chaque article est écrit par un membre de la rédaction, relu en interne, puis mis à jour quand la réglementation change.
09
Conjoint, enfants, parents dépendants : la liste détermine les garanties décès et responsabilité civile nécessaires.
Un crédit immobilier ou à la consommation impose souvent une assurance emprunteur. Vérifiez le capital restant dû et la quotité.
Une franchise élevée réduit la cotisation mais augmente le reste à charge en cas de sinistre. À adapter à votre épargne.
Un sinistre déclaré trop tard peut être refusé. Notez les délais dans un endroit accessible à toute la famille.
Cela permet de calibrer la mutuelle sur des besoins réels, pas sur une impression ou une promotion.
Une clause obsolète peut priver un proche du capital. Mettez-la à jour après chaque changement familial.
Deux contrats peuvent couvrir le même risque. Supprimer un doublon allège le budget sans réduire la protection.
Un rendez-vous annuel avec vous-même évite les contrats oubliés et les garanties inadaptées après un déménagement ou une naissance.
10
1989
Le cadre légal précise les activités pour lesquelles une assurance scolaire est exigée.
2005
La possibilité de déléguer l'assurance emprunteur à un autre contrat que celui de la banque est renforcée.
2014
La résiliation infra-annuelle de certains contrats d'assurance est facilitée après la première année.
2022
La résiliation en ligne de certains contrats devient possible pour les contrats concernés.
1er janvier
Les plafonds de la Sécurité sociale et les aides sont revalorisés chaque année au 1er janvier : le moment de revoir les garanties de la mutuelle.
1er septembre
Les activités facultatives demandent une attestation : vérifiez la responsabilité civile et l’assurance scolaire avant la rentrée.
11
Rubrique
Rubrique
12
Assurance et protection de la famille : aider les foyers à choisir et arbitrer leurs contrats (prévoyance, mutuelle, habitation, emprunteur, assurance vie) selon leur situation familiale et leur budget réel.
Nos bureaux
La rédaction travaille depuis ses bureaux, pas depuis un catalogue. L’adresse complète et les coordonnées de l’éditeur figurent dans les mentions légales et sur la page contact.
Depuis
Assurance et Famille publie sur ce sujet depuis 2006, soit 20 ans de lectures de contrats, et 3597 foyers accompagnés.
Signatures
Chaque article est signé par la personne qui l'a écrit.
Rubriques
Des thèmes resserrés plutôt qu'un fourre-tout : 5 rubriques et 12 articles signés.
13
Les six questions qui reviennent le plus souvent dans nos messages de lecteurs.
Pas systématiquement. Le tarif familial devient intéressant lorsque les personnes couvertes ont des profils proches et que les plafonds mutualisés suffisent. Avec des écarts d’âge importants ou des besoins de soins très différents, des contrats séparés reviennent parfois au même prix, avec des garanties mieux ajustées.
Cela dépend du contrat. La plupart prévoient une limite d’âge et une condition de statut : étudiant, apprenti ou sans revenus propres. Certains maintiennent la couverture quelques années après la fin des études. La réponse exacte figure dans les conditions générales, à la rubrique des personnes garanties.
Oui. La délégation d’assurance est ouverte au moment du prêt, et la substitution reste possible en cours de remboursement sous conditions. Le nouveau contrat doit offrir des garanties au moins équivalentes, appréciées d’après le contrat de prêt et le questionnaire de santé. La banque dispose d’un délai pour répondre.
Le point de départ est le coût réel de la vie du foyer sans le revenu disparu : mensualités de crédit restantes, frais de garde et d’études, plus quelques mois de charges courantes. Le capital sert à financer du temps, pas à remplacer un salaire indéfiniment. Mieux vaut une somme atteignable, revue à chaque changement de situation, qu’un montant théorique jamais ajusté.
Oui. Le contrat couvre un logement précis, avec une adresse et une surface. Un déménagement change le risque et peut suspendre la garantie si rien n’est déclaré. Il faut prévenir l’assureur avant le départ, puis transférer le contrat par avenant ou le résilier si le nouveau logement est déjà couvert.
Oui. La clause bénéficiaire se modifie à tout moment par avenant écrit, et la répartition entre plusieurs bénéficiaires peut évoluer. Le contrat s’ajuste aussi par versements, arbitrages ou changements d’option de gestion. Une clause claire évite des mois de blocage au moment du règlement.
14
Contact
Adresse
60 allée des Tilleuls, 34000 Montpellier
Idées
Une question qui mérite un article ? Dites-le nous, nous lisons tout.
Cherchez parmi les articles du magazine.